Gains de casino : imposables ou non ? La réponse selon où vous jouez
Un gain de casino est exonéré d’impôt s’il provient d’un jeu autorisé en Suisse : sans plafond au casino terrestre, jusqu’à 1’071’000 CHF par gain sur un casino en ligne autorisé par la CFMJ (impôt fédéral direct, 2026). Un gain réalisé sur un casino étranger non autorisé est imposable comme revenu.
Trois questions décident du sort fiscal d’un gain : le jeu était-il autorisé par la loi sur les jeux d’argent (LJAr) ? A-t-il eu lieu dans une maison de jeu ou en ligne ? Et quel est le montant de chaque gain ? Le tableau résume les règles de l’impôt fédéral direct et le cadre fixé aux cantons.
| Où vous avez gagné | Impôt fédéral direct | Impôts cantonaux et communaux | Base légale |
|---|---|---|---|
| Casino terrestre suisse (maison de jeu autorisée) | Exonéré | Exonéré | LIFD art. 24 let. i ; LHID art. 7 al. 4 let. l |
| Casino en ligne autorisé par la CFMJ | Exonéré jusqu’à 1’071’000 CHF par gain | Exonéré jusqu’à 1 million de francs par gain, ou un montant supérieur fixé par le canton | LIFD art. 24 let. i bis ; LHID art. 7 al. 4 let. l bis |
| Casino en ligne étranger, non autorisé en Suisse | Imposable | Imposable | Aucune exonération applicable |
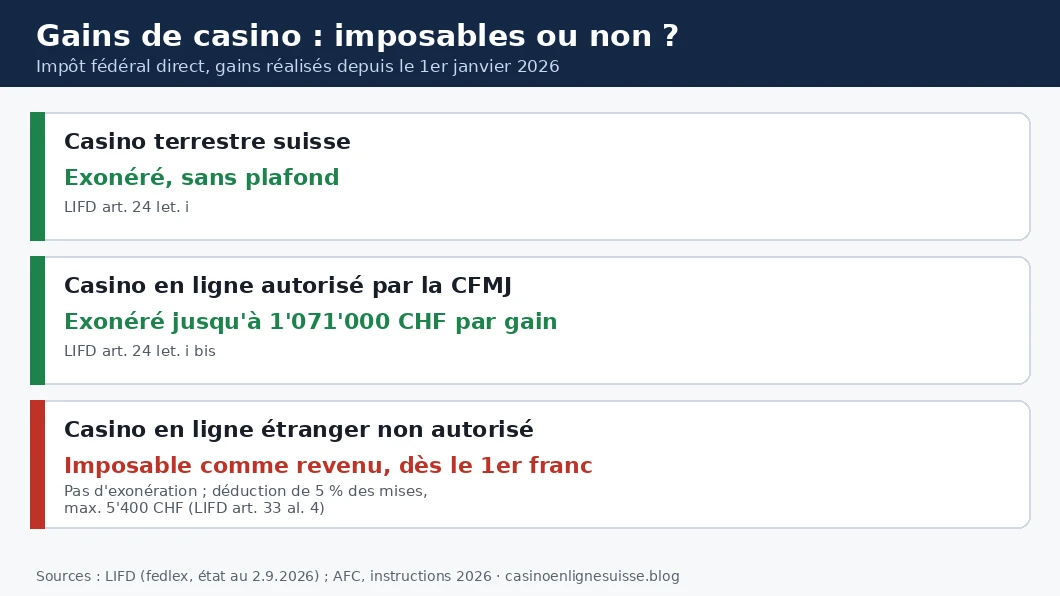
Les gains des maisons de jeu ne sont exonérés que s’ils ne proviennent pas d’une activité lucrative indépendante : un joueur professionnel reste imposé. Pour savoir quels casinos en ligne sont autorisés, voyez notre guide du casino en ligne suisse légal.
Ce que dit la loi fédérale : l’article 24 LIFD
L’article 24 de la loi sur l’impôt fédéral direct (LIFD) énumère les revenus exonérés : ses lettres i, i bis et i ter visent les jeux d’argent autorisés par la LJAr, et seulement eux.
Dans la version en vigueur depuis le 2 septembre 2026, consultée sur fedlex le 16 octobre 2026, la LIFD exonère :
- Lettre i : « les gains provenant des jeux de casino exploités dans les maisons de jeu et autorisés par la loi fédérale du 29 septembre 2017 sur les jeux d’argent (LJAr), pour autant que ces gains ne soient pas issus d’une activité lucrative indépendante » ;
- Lettre i bis : « les gains unitaires jusqu’à concurrence d’un montant de 1 071 000 francs provenant de la participation à un jeu de grande envergure autorisé par la LJAr et de la participation en ligne à des jeux de casino autorisés par la LJAr » ;
- Lettre i ter : les gains provenant d’un jeu de petite envergure autorisé par la LJAr ;
- Lettre j : les gains unitaires jusqu’à 1’100 francs provenant d’un jeu d’adresse ou d’une loterie destinés à promouvoir les ventes.
Le montant de 1’071’000 francs de la lettre i bis est en vigueur depuis le 1er janvier 2026, selon l’ordonnance du DFF du 10 septembre 2025 sur la progression à froid (RO 2025 579). Il est indexé : les instructions de l’Administration fédérale des contributions (AFC) pour la période fiscale 2026 reprennent le même seuil. Le mot qui compte est « autorisés » : un casino en ligne étranger sans concession suisse n’entre dans aucune de ces lettres.
Casino étranger non autorisé : pourquoi le gain est imposable
Un gain obtenu sur un casino en ligne étranger sans autorisation suisse n’est couvert par aucune exonération : il s’ajoute à vos autres revenus et doit être déclaré en entier.
L’administration fiscale du canton de Berne le dit explicitement dans sa fiche « Gains réalisés à des jeux d’argent » (version du 30 décembre 2025) : les jeux en ligne « proposés sur des sites Internet hébergés et exploités à l’étranger et dont le prestataire est domicilié uniquement à l’étranger », comme les portails de casinos étrangers, produisent des gains « assujettis à l’impôt ». Il en va de même pour un gain réalisé dans un casino physique à l’étranger, par exemple en Italie.
Les instructions 2026 de l’AFC résument la logique : les gains réalisés au casino sont exonérés, car « l’impôt sur les maisons de jeu est directement versé par le casino ». Un opérateur sous licence de Curaçao, d’Anjouan ou de l’île de Man n’est pas une maison de jeu autorisée en Suisse, et ses joueurs ne bénéficient pas de l’exonération. Les casinos internationaux de nos avis, comme Bahigo ou Sportaza, sont dans ce cas.
Les mises déductibles : 5 % ou les mises réelles
Sur un gain imposable, la loi permet de déduire les mises : 5 % du gain au plus 5’400 CHF pour l’impôt fédéral direct, ou, pour un casino en ligne autorisé, les mises réellement débitées dans l’année jusqu’à 26’800 CHF.
L’article 33, alinéa 4, LIFD prévoit deux régimes :
| Cas | Déduction (impôt fédéral direct) | Exemple |
|---|---|---|
| Gain imposable d’un jeu d’argent (règle générale) | 5 % du gain à titre de mise, au plus 5’400 CHF | Gain de 10’000 CHF : 500 CHF déduits, 9’500 CHF imposables |
| Part imposable d’un gain sur un casino en ligne autorisé (au-delà de 1’071’000 CHF) | Mises prélevées du compte en ligne pendant l’année fiscale, au plus 26’800 CHF | Mises de 8’000 CHF dans l’année : 8’000 CHF déduits |
Calcul des exemples : casinoenlignesuisse.blog, à partir de l’art. 33 al. 4 LIFD. Pour les gains de casinos étrangers, l’administration bernoise indique qu’une déduction forfaitaire de 5 % des mises peut être demandée pour chaque gain imposable ; pour l’année fiscale 2025, elle plafonnait cette déduction à 5’200 CHF pour les impôts cantonaux et communaux et à 5’400 CHF pour l’impôt fédéral direct. La loi ne prévoit pas d’autre déduction : les pertes de jeu ne figurent pas parmi les déductions de l’article 33 LIFD.
Impôts cantonaux : le même principe, des montants différents
Les cantons appliquent le même principe que la Confédération, mais fixent leurs propres montants : la loi d’harmonisation (LHID) exonère les gains en ligne autorisés jusqu’à 1 million de francs, « ou du montant supérieur fixé dans le droit cantonal ».
L’article 7, alinéa 4, LHID, lettres l, l bis et l ter, reprend les exonérations fédérales pour les maisons de jeu, les jeux en ligne autorisés et les jeux de petite envergure. Le seuil et le taux d’imposition des gains imposables relèvent ensuite du droit de chaque canton. L’exemple du canton de Berne, tiré de sa fiche officielle :
| Canton de Berne (fiche du 30.12.2025) | Impôts cantonaux et communaux | Impôt fédéral direct |
|---|---|---|
| Abattement sur un gain en ligne autorisé (année fiscale 2025) | 1’037’000 CHF | 1’070’400 CHF |
| Déduction forfaitaire des mises (année fiscale 2025) | 5 %, au plus 5’200 CHF | 5 %, au plus 5’400 CHF |
| Taux sur les gains imposables | Taux fixe de 10 % (canton) et 10 % (commune) sur les gains de loterie | Barème ordinaire, avec les autres revenus |
Selon cette fiche, la charge totale à Berne ne dépasse pas 32,5 % d’un gain imposable. Le communiqué de l’AFC du 5 décembre 2025 indique que six cantons imposent déjà les gros gains de jeu séparément des autres revenus. Nous n’avons pas vérifié les barèmes de Vaud, Genève, Fribourg, Neuchâtel, du Valais ou du Jura : pour un gain important, demandez à votre administration fiscale cantonale avant de remplir votre déclaration.
L’impôt anticipé de 35 % : qui le prélève, comment le récupérer
L’impôt anticipé de 35 % frappe les gains de jeux d’argent au sens de la LJAr qui ne sont pas exonérés ; il est remboursé si vous déclarez le gain.
La loi sur l’impôt anticipé (LIA) le prévoit à ses articles 1 et 6 : il porte sur les gains « effectivement versés qui ne sont pas exonérés de l’impôt selon l’art. 24, let. i à i ter, LIFD ». Son taux est de 35 % (art. 13). Concrètement, il concerne les gros gains de loterie ou de casino en ligne suisse qui dépassent le seuil d’exonération, et il est retenu par l’organisateur avant le versement.
Selon l’administration bernoise, l’impôt anticipé retenu est remboursé au contribuable qui déclare son gain, en général par compensation lors du décompte final de l’année. Ne comptez pas sur une retenue de ce type de la part d’un casino étranger : c’est à vous de déclarer le gain, et l’absence de retenue ne le rend pas exonéré.
Déclarer un gain de jeu, rubrique par rubrique
Tous les gains de jeu doivent figurer dans la déclaration d’impôt, même ceux qui sont exonérés ; seule la rubrique change. C’est ce que rappelle l’administration fiscale bernoise.
- Rassemblez vos preuves : historique du compte joueur, relevés de dépôts et de retraits, captures de la caisse avec les dates.
- Classez chaque gain : jeu autorisé en Suisse (exonéré, à déclarer comme revenu non imposable) ou casino étranger (imposable).
- Déclarez les gains imposables en entier dans la rubrique des loteries et jeux d’argent de votre formulaire cantonal.
- Demandez la déduction des mises prévue par la loi.
- Déclarez un gain en nature (voiture, voyage) à sa valeur marchande au jour du gain.
- Pour un montant important, demandez une réponse écrite à votre administration cantonale avant de déposer la déclaration.
Gardez ces documents plusieurs années. Un casino étranger peut fermer un compte ou changer d’adresse ; vos relevés bancaires et vos captures restent vos seules preuves.
Gains en cryptomonnaie ou en devises étrangères
Un gain encaissé en bitcoin, en dollars ou en euros reste un gain de jeu : sa devise ne change pas son caractère imposable ou exonéré. C’est le montant en francs qui doit être déclaré.
Pour les gains en nature, l’administration bernoise demande la valeur marchande à la date du gain. Pour un gain en cryptomonnaie, nous n’avons pas trouvé dans les sources officielles consultées de règle spécifique sur le cours à retenir : notez le cours en francs le jour du gain et le jour du retrait, et posez la question à votre administration fiscale.
Les casinos crypto et leurs particularités sont présentés sur notre page casino crypto.
Le projet de réforme de décembre 2025
Le Conseil fédéral a mis en consultation, le 5 décembre 2025, un projet qui limiterait l’optimisation fiscale après un gros gain de jeu : il n’est pas en vigueur.
Selon le communiqué de l’AFC, les gros gains, au-delà d’environ un million de francs, resteraient imposables dans le canton où vivait le gagnant au moment du gain, même s’il déménage ensuite. Ces gains seraient imposés séparément des autres revenus, au taux maximal pour l’impôt fédéral direct, les cantons fixant leur propre taux. Le projet met en œuvre la motion Zanetti 23.3701. Les gains inférieurs au seuil, réalisés sur des jeux autorisés, resteraient exonérés. Nous mettrons cette page à jour si le projet est adopté.
Les idées reçues sur l’impôt et le jeu
L’erreur la plus répandue : croire que « les gains de casino sont exonérés en Suisse » vaut pour tous les casinos en ligne.
- Ne pas déclarer un gain de casino étranger parce qu’il n’a pas fait l’objet d’une retenue.
- Confondre le seuil de 1’071’000 CHF des casinos en ligne autorisés avec une franchise générale.
- Ne déclarer que les gains imposables et oublier les gains exonérés, qui doivent aussi figurer dans la déclaration.
- Vouloir déduire ses pertes de l’année : la loi ne prévoit que la déduction des mises.
Cette page explique le cadre légal ; elle ne remplace pas l’avis de votre administration fiscale ou d’un fiduciaire pour votre situation. Le jeu est réservé aux personnes majeures (18+) : un gain est une exception, pas un revenu sur lequel compter. Si le jeu pèse sur votre budget, SOS-Jeu répond au 0800 040 080 ; voyez aussi parlons-jeu.ch, sos-jeu.ch, addictionsuisse.ch et notre page jeu responsable.